営業不祥事はなぜ繰り返されるのか。コンプライアンスは「記録のデフォルト」で決まる
この記事でわかること
営業不祥事の防止には、研修や担当者の意識改革だけでなく、商談の記録が標準的に残る仕組みが必要だ。対面営業では、説明内容が当事者の自己申告に依存し、不適切な対応の早期発見や事後検証が難しい。面談履歴や資料の提示・受け渡しを組織的に記録・管理できれば、不正の抑止、異常の検知、説明内容の検証につながる。商談記録は監視のためだけでなく、顧客・担当者・企業の三者を守る仕組みとして設計すべきだ。
目次
第1章 現象:ルールも研修も増えたのに、不祥事は減らない
1-1. 相次いだ「会社が知らなかった」不正
この数年、営業現場を起点とする不祥事が相次いだ。中古車販売大手ビッグモーターによる保険金の不正請求。かんぽ生命の不適切募集。外資系生命保険の営業社員による顧客資金の詐取。業界も手口も異なるが、共通点がある。いずれも会社が長期間その事実を把握できず、発覚の契機は内部告発や顧客からの苦情だったことだ。社内の管理プロセスが自力で発見したケースはほとんどなく、発覚した時点で不正は数年・数千件の規模に積み上がっていた。
1-2. 対策は「人」に向かい、成果は上がらない
不祥事のたびに、企業はコンプライアンス研修の拡充、行動規範の改定、誓約書、通報窓口といった対策を打ってきた。いずれも必要な施策だが、共通の前提がある。「人の意識を変えれば不正は防げる」という前提だ。それが正しいなら、これだけ研修が増えた今、不祥事は減っているはずである。実際にはそうなっていない。であれば、疑うべきは人の意識ではなく、営業活動そのものの構造ではないか。本稿の出発点はここにある。
1-3. 規制も「記録」に踏み込んだ:改正保険業法が2026年6月に施行
この構造問題に、規制も動いた。一連の不祥事を直接の契機として2025年5月に成立した改正保険業法が、2026年6月1日に施行された。大規模乗合代理店の体制整備義務の強化などを柱とし、保険代理店・保険会社には「説明と記録の徹底」が実務レベルで求められる。顧客の要望(意向)を引き出し、比較の軸を提示し、なぜその商品を推奨したのかを記録するプロセスの整備であり、外貨建てや変額保険のように市場リスクを伴う商品では、リスクと費用の見える化、説明内容の統一も進む見通しだ。
注目すべきは、商談の「記録」が自主的な取り組みから法令上の要請へと段階を変えたことである。ただし、法令は記録を求めても、その記録をどう作るかまでは定めていない。担当者の申告で作るのか、商談のプロセスから自動的に生成される仕組みで作るのか。この設計の違いが、対応の実効性とコストを分ける。
第2章 構造:対面営業に埋め込まれた4つの管理不能
2-1. 企業が制度で潰せるのは「機会」だけ
不正研究の古典に「不正のトライアングル」という枠組みがある。不正は①動機、②機会、③正当化の3つが揃ったときに起きるという考え方だ。重要なのは、企業が直接コントロールできる要素が1つしかないことである。動機は個人の事情や業績プレッシャーに根ざし、正当化は本人の心の中で行われる。企業が制度として設計できるのは「機会」、すなわち不正をやろうと思えばやれてしまう環境を潰すことに限られる。では、対面営業にはどのような「機会」が埋め込まれているのか。分解すると4つになる。
2-2. 機会①:密室性 商談を見ている第三者がいない
訪問営業や店頭での個別商談は、営業担当者と顧客の2人だけで完結する。何を説明し、何を説明しなかったか。それを知っているのは当事者だけである。小売や飲食の現場には同僚の目や他の客の目、防犯カメラがあるが、個別商談にはそのいずれもない。営業は、業務時間の大半が組織の視界の外で進む例外的な職種なのである。
2-3. 機会②:自己申告性 記録を書くのは、当事者本人
「商談の記録なら日報やCRMに残っている」という反論がありうる。しかし、その記録を書いているのは営業担当者本人である。仮に不適切な販売があった場合、監査部門が検証に使う記録は「不正の当事者が作成した文書」であり、都合の悪い事実は最初から書かれない。監査が甘いのではなく、証拠の生成プロセスそのものが本人に委ねられているという設計の問題である。
2-4. 機会③:挙証不能 「言った・言わない」を裁く材料がない
顧客から「重要な説明を受けていない」と苦情が入ったとき、企業の手元にあるのは担当者への聞き取りと、担当者本人が書いた記録だけである。顧客の記憶と担当者の主張が食い違えば、そこで行き止まりになる。この挙証不能は二方向に害をなす。不正をした担当者を追及しきれない一方で、適切に説明していた担当者の潔白も証明できない。誠実な営業担当者ほど、この構造の被害者になりうる。
2-5. 機会④:発覚の遅さ サンプリング監査は「過去」しか見られない
多くの企業の営業監査は、一部の案件を事後に抽出して確認するサンプリング方式である。全量を確認する人手はない以上、合理的な妥協ではあるが、すり抜けは必ず生じ、確認できるのは数カ月前の案件になる。冒頭の事例で不正が数千件規模に膨らんだのは、担当者が特別に大胆だったからではなく、検知の仕組みが構造的に「遅く、まばら」だったからである。
第3章 反転:問題は人ではなく、「記録のデフォルト」にある
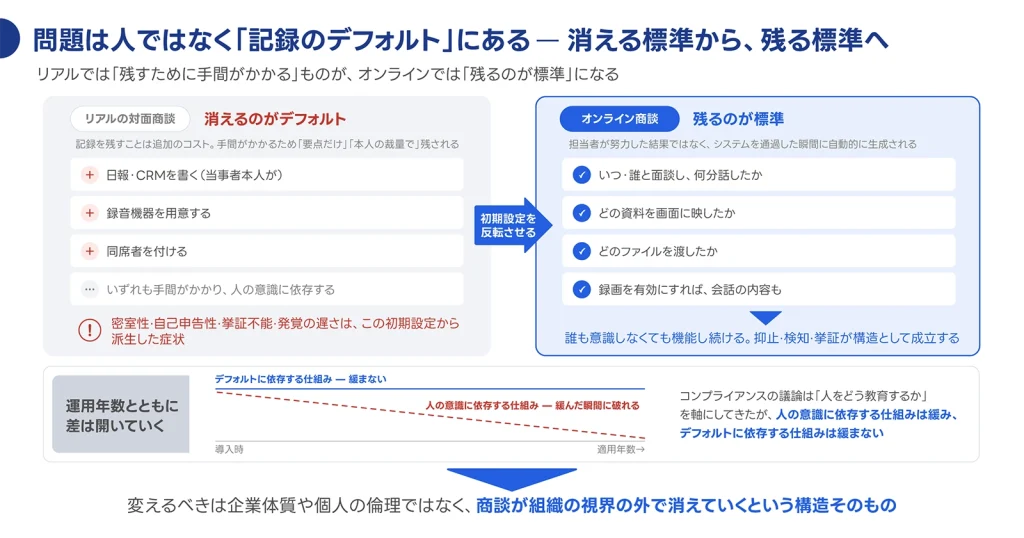
4つの機会を並べると、根が1つであることが見えてくる。対面の商談は、何もしなければ記録が残らないという事実である。対面営業において記録を残すことは追加のコストだ。日報を書く、録音機器を用意する、同席者を付ける。いずれも手間がかかるため、記録は「要点だけ」「本人の裁量で」残される。密室性も自己申告性も挙証不能も、この「消えるのがデフォルト」という初期設定から派生した症状にすぎない。
オンライン面談は、この初期設定を反転させる。いつ誰と面談し、何分話し、どの資料を画面に映し、どのファイルを渡したか。録画を有効にすれば会話の内容も残る。これらは担当者が記録しようと努力した結果ではなく、システムを通過した瞬間に自動的に生成される。リアルでは「残すために手間がかかる」ものが、オンラインでは「残るのが標準」になる。
コンプライアンスの議論は長らく「人をどう教育するか」を軸にしてきた。しかし人の意識に依存する仕組みは、意識が緩んだ瞬間に破れる。デフォルトに依存する仕組みは、誰も意識しなくても機能し続ける。この差は、運用年数が長くなるほど大きく開いていく。
第4章 概念化:それは監視カメラではなく、ドライブレコーダーである
4-1. 全量データ化がもたらす3つの変化
商談の全量がデータとして残ると、第2章の4つの機会は次のように塞がれる。
- 抑止(機会の消滅):商談が記録されているという事実自体が、不適切な言動の抑止力になる。密室が密室でなくなる。
- 検知(全量・早期化):監査対象がサンプルから全量に変わる。「説明時間が極端に短い商談」「特定担当者だけ資料提示がない商談」といった異常をデータから早期に拾え、数年後の内部告発を待つ必要がなくなる。
- 挙証(事実による決着):苦情や紛争が起きたとき、「言った・言わない」ではなく記録で確認できる。渡した資料、説明に使った画面、会話の履歴がそのまま証拠になる。
4-2. 記録は誰を守るのか
商談の記録と聞くと、営業現場は「監視カメラ」を連想し、身構える。しかし実態に近いのは、ドライブレコーダーである。ドライブレコーダーは、事故のときに自分を守る道具としてドライバー自身が求めたから普及した。商談記録も同じで、適切に説明した担当者にとって記録は潔白の証明であり、理不尽なクレームや記憶違いから自分を守る手段になる。
さらに、記録は顧客も守る。金融商品や保険のように契約時の説明が数十年後に効いてくる商材では、「あのとき何を聞いたか」を顧客側が確認できる価値は大きい。企業・担当者・顧客の三者にとって、記録は防具として機能する。「監視の道具」として導入すれば現場は形骸化させ、「三者を守る道具」として導入すれば現場が自ら使う。位置づけの設計次第で、定着はまったく変わる。
第5章 条件:どんなオンライン面談でも証跡になるわけではない
5-1. 「会議ツールで録画すればよい」ではない理由
ここまでの議論には、「ではWeb会議ツールで録画すればよいのではないか」という疑問が当然出てくる。しかし汎用のWeb会議ツールは社内会議のために設計されており、コンプライアンス証跡の器としては設計されていない。録画するかどうかは担当者の操作に委ねられ、録画データも資料の受け渡し履歴も面談ごとにばらばらに散らばる。「本人の裁量に依存する」という第2章の構造が、形を変えて残ってしまう。
改正保険業法への対応も同じである。推奨理由の記録を面談後の書き起こしで満たそうとすれば、現場の負担が増えるだけで、記録の信頼性は自己申告性から一歩も出ない。法対応を「追加の事務作業」にするか、「商談をすれば自動的に満たされる状態」にするか。分かれ目は、証跡が商談プロセスに組み込まれているかどうかにある。
5-2. コンプライアンス証跡として機能する5つの条件
- 記録が担当者の裁量に依存しないこと:録画・履歴の取得を組織のポリシーとして標準設定でき、操作忘れや恣意的な停止に左右されないこと。
- 面談・資料・チャットが1つの導線に紐づくこと:「いつ、誰に、何を話し、どの資料を渡したか」が顧客単位・面談単位で一元的に辿れること。録画とメールとファイルサーバーに分散した瞬間、監査コストは跳ね上がる。
- 顧客側に負担なく成立すること:アプリや登録を顧客に求める方式では面談の成立率が下がり、結局リアルの密室に戻る。証跡は、オンライン面談が使われて初めて生まれる。
- 管理者が横断的に確認できること:担当者ごと・商品ごと・拠点ごとに面談の状況を俯瞰でき、監査部門が現場を経由せずに一次情報へアクセスできること。
- 説明そのものを標準化できること:説明の中身が担当者によってばらばらでは、推奨理由を問われたときに耐えられない。トークスクリプトや標準資料によって、「目的・予算・期間・リスク許容度」といった意向確認が誰の商談でも同じ手順で行われること。記録の均質さは、説明の均質さから生まれる。
この5条件を満たして初めて、オンライン面談は「便利な商談手段」から「コンプライアンス基盤」に変わる。
第6章 手段:接客のためのオンライン面談が、そのまま証跡になる
ブルームアクトが提供するオンライン相談プラットフォーム「ROOMS」は、この考え方を実装した手段の1つである。顧客はアプリのインストールもID登録も不要でURLから面談に参加でき、管理者は組織横断で面談の状況を確認できる。証跡と標準化の観点では、次の3点が第5章の条件に対応する。
- 証跡が残る資料の受け渡し:どの資料をいつ誰に渡したかが面談に紐づいて記録され、「渡した・渡していない」の争いを記録で決着できる。
- トークスクリプトによる口頭説明の標準化:「目的・予算・期間・リスク許容度」の4点の意向確認を商談の流れに組み込み、改正保険業法が求める意向把握と推奨理由の整理を、商談の手順そのものに埋め込める。
- 会話の履歴・録画・画面共有資料がセットで残る:「何を話したか」「何を見せたか」「何を渡したか」が1つの面談記録として揃い、監査や苦情対応の際に情報を寄せ集める必要がない。
金融機関や保険会社での利用が多いのは、説明義務と証跡の要請が重い業界だからである。ただし、強調しておきたいのは順序だ。ROOMSは監視ツールとして設計されたものではない。顧客との相談体験を高めるために面談・資料・履歴を1つにまとめた結果、その構造がコンプライアンス証跡の要件を満たしていた、という関係にある。現場の使い勝手と管理部門の要請が対立しない点に、この順序の意味がある。
まとめ:3つの視点で振り返る
- 不正対策の視点:企業が制度で潰せるのは「機会」だけである。対面営業の密室性・自己申告性・挙証不能・検知の遅さは、商談の全量データ化によって構造的に塞がれる。
- デフォルト設計の視点:リアルの商談は「消える」が標準、オンラインの商談は「残る」が標準。人の意識に頼る仕組みは緩むが、デフォルトに組み込まれた仕組みは緩まない。
- 現場定着の視点:商談記録は監視カメラではなくドライブレコーダーである。担当者と顧客を守る道具として位置づけたとき、コンプライアンスは現場の負担ではなく味方になる。
営業不祥事のニュースが流れるたび、論点は「企業体質」や「個人の倫理」に向かいがちだ。しかし変えるべきは、商談が組織の視界の外で消えていくという構造そのものである。改正保険業法は、その転換を保険業界に法令として求めた。義務として渋々作る記録と、商談から自然に生まれる証跡。同じ法令に対応するにしても、どちらの設計を選ぶかで、コンプライアンスがコストになるか資産になるかが決まる。
【資料請求・お問い合わせ】
オンライン接客プラットフォーム「ROOMS」は、営業パッケージの組み込み、支援者の同席、商談の記録・蓄積により、営業スキルの平準化と早期戦力化をワンストップで支援します。
詳細資料や導入事例をご希望の方は、お気軽にお問い合わせください。