資産は親元に、支える家族は都市に。大相続時代に欠けている「三者で相談できる場」
この記事でわかること
高齢者の相続や資産運用の相談では、本人だけでなく、離れて暮らす家族と専門家が同席できる環境が重要になる。商品の複雑化や家族の地理的な分散により、従来の対面・1対1の相談だけでは意思決定を支えきれない。必要なのは家族による代理判断ではなく、本人の意思を尊重しながら理解と判断を支える仕組みだ。三者が同じ資料を見ながらオンラインで相談できる環境は、納得感のある資産承継を進める有効な手段となる。
目次
第1章 現象:史上最も高齢化した国で、資産も過去最大に膨らんでいる
1-1. 高齢者の資産が、かつてない規模になっている
日本の高齢化は、どの国も経験したことのない水準に達している。団塊の世代は全員が75歳以上となり、高齢化率は3割に迫る。そして同じ時期に、インフレと株高が家計の資産を押し上げている。
家計の金融資産残高は2026年3月末時点で2,386兆円と過去最高を更新し、前年から7%増加した。主因は株式や投資信託の評価額の上昇である。
(2026年6月25日に日銀が発表した2026年1〜3月期の資金循環統計(速報)のデータ引用)
この資産は、世代間で均等に分布しているわけではない。家計金融資産の約6割を60歳以上が保有しており、世帯の資産保有額は60代前半でピークを迎えた後も、大きくは取り崩されない。つまり、株高の恩恵が最も大きく積み上がっているのは高齢世帯であり、「過去最大の資産を、高齢化が進んだ世代が持っている」のが現在の日本である。
1-2. 相続と資産運用のニーズは、構造的に増える
この状況からは、2つのニーズが必然的に生まれる。1つは相続・資産承継である。年間の死亡者数は160万人規模に達し、毎年膨大な資産が次の世代へ移転する「大相続時代」が始まっている。もう1つは高齢期の資産運用である。長寿化により、退職後の人生は20年から30年に及ぶ。インフレ下では現預金の実質価値が目減りするため、「守りながら運用する」ことへの関心は高齢層でも高まっている。金融機関が相続関連サービスや高齢者向け資産運用相談に力を入れるのは、この構造変化への対応である。ところが、ニーズが増えているにもかかわらず、相談の現場では別の問題が起きている。
第2章 構造:ニーズは増えるのに、相談が成立しない。4つの断絶
2-1. 断絶①:理解 商品は複雑になり、理解力は低下する
相続対策も資産運用も、扱う商品と制度は複雑化する一方である。信託、外貨建て・変額保険、NISA、生前贈与の税制。一方で、加齢とともに理解力や判断力は低下しやすくなる。厚生労働省の研究班の推計では、2030年には認知症の高齢者が523万人、その前段階である軽度認知障害(MCI)が593万人にのぼり、高齢者の4人に1人以上が該当する。診断に至らなくても、一度の説明を聞いて理解し、記憶し、比較して判断するという相談の前提そのものが、加齢とともに成り立ちにくくなる。商品の複雑さと理解力の低下が逆方向に進むため、両者のギャップは年々開いていく。
2-2. 断絶②:単位 意思決定が「個人」から「家族」に変わる
理解と判断が難しくなれば、本人一人では決められなくなる。実際、高齢の親が金融機関で大きな契約をする際、子に相談したい、子に同席してほしいと考えるのは自然なことであり、金融機関の側も高齢顧客への販売にあたって家族の同席や確認を求める運用を広げている。つまり、相続・資産運用の意思決定の単位は、すでに「個人」から「家族」へと変わっている。ところが後述するとおり、相談のチャネルはいまだに「本人1人」を前提に設計されたままである。
2-3. 断絶③:地理 資産は親元に、支援者は都市にいる
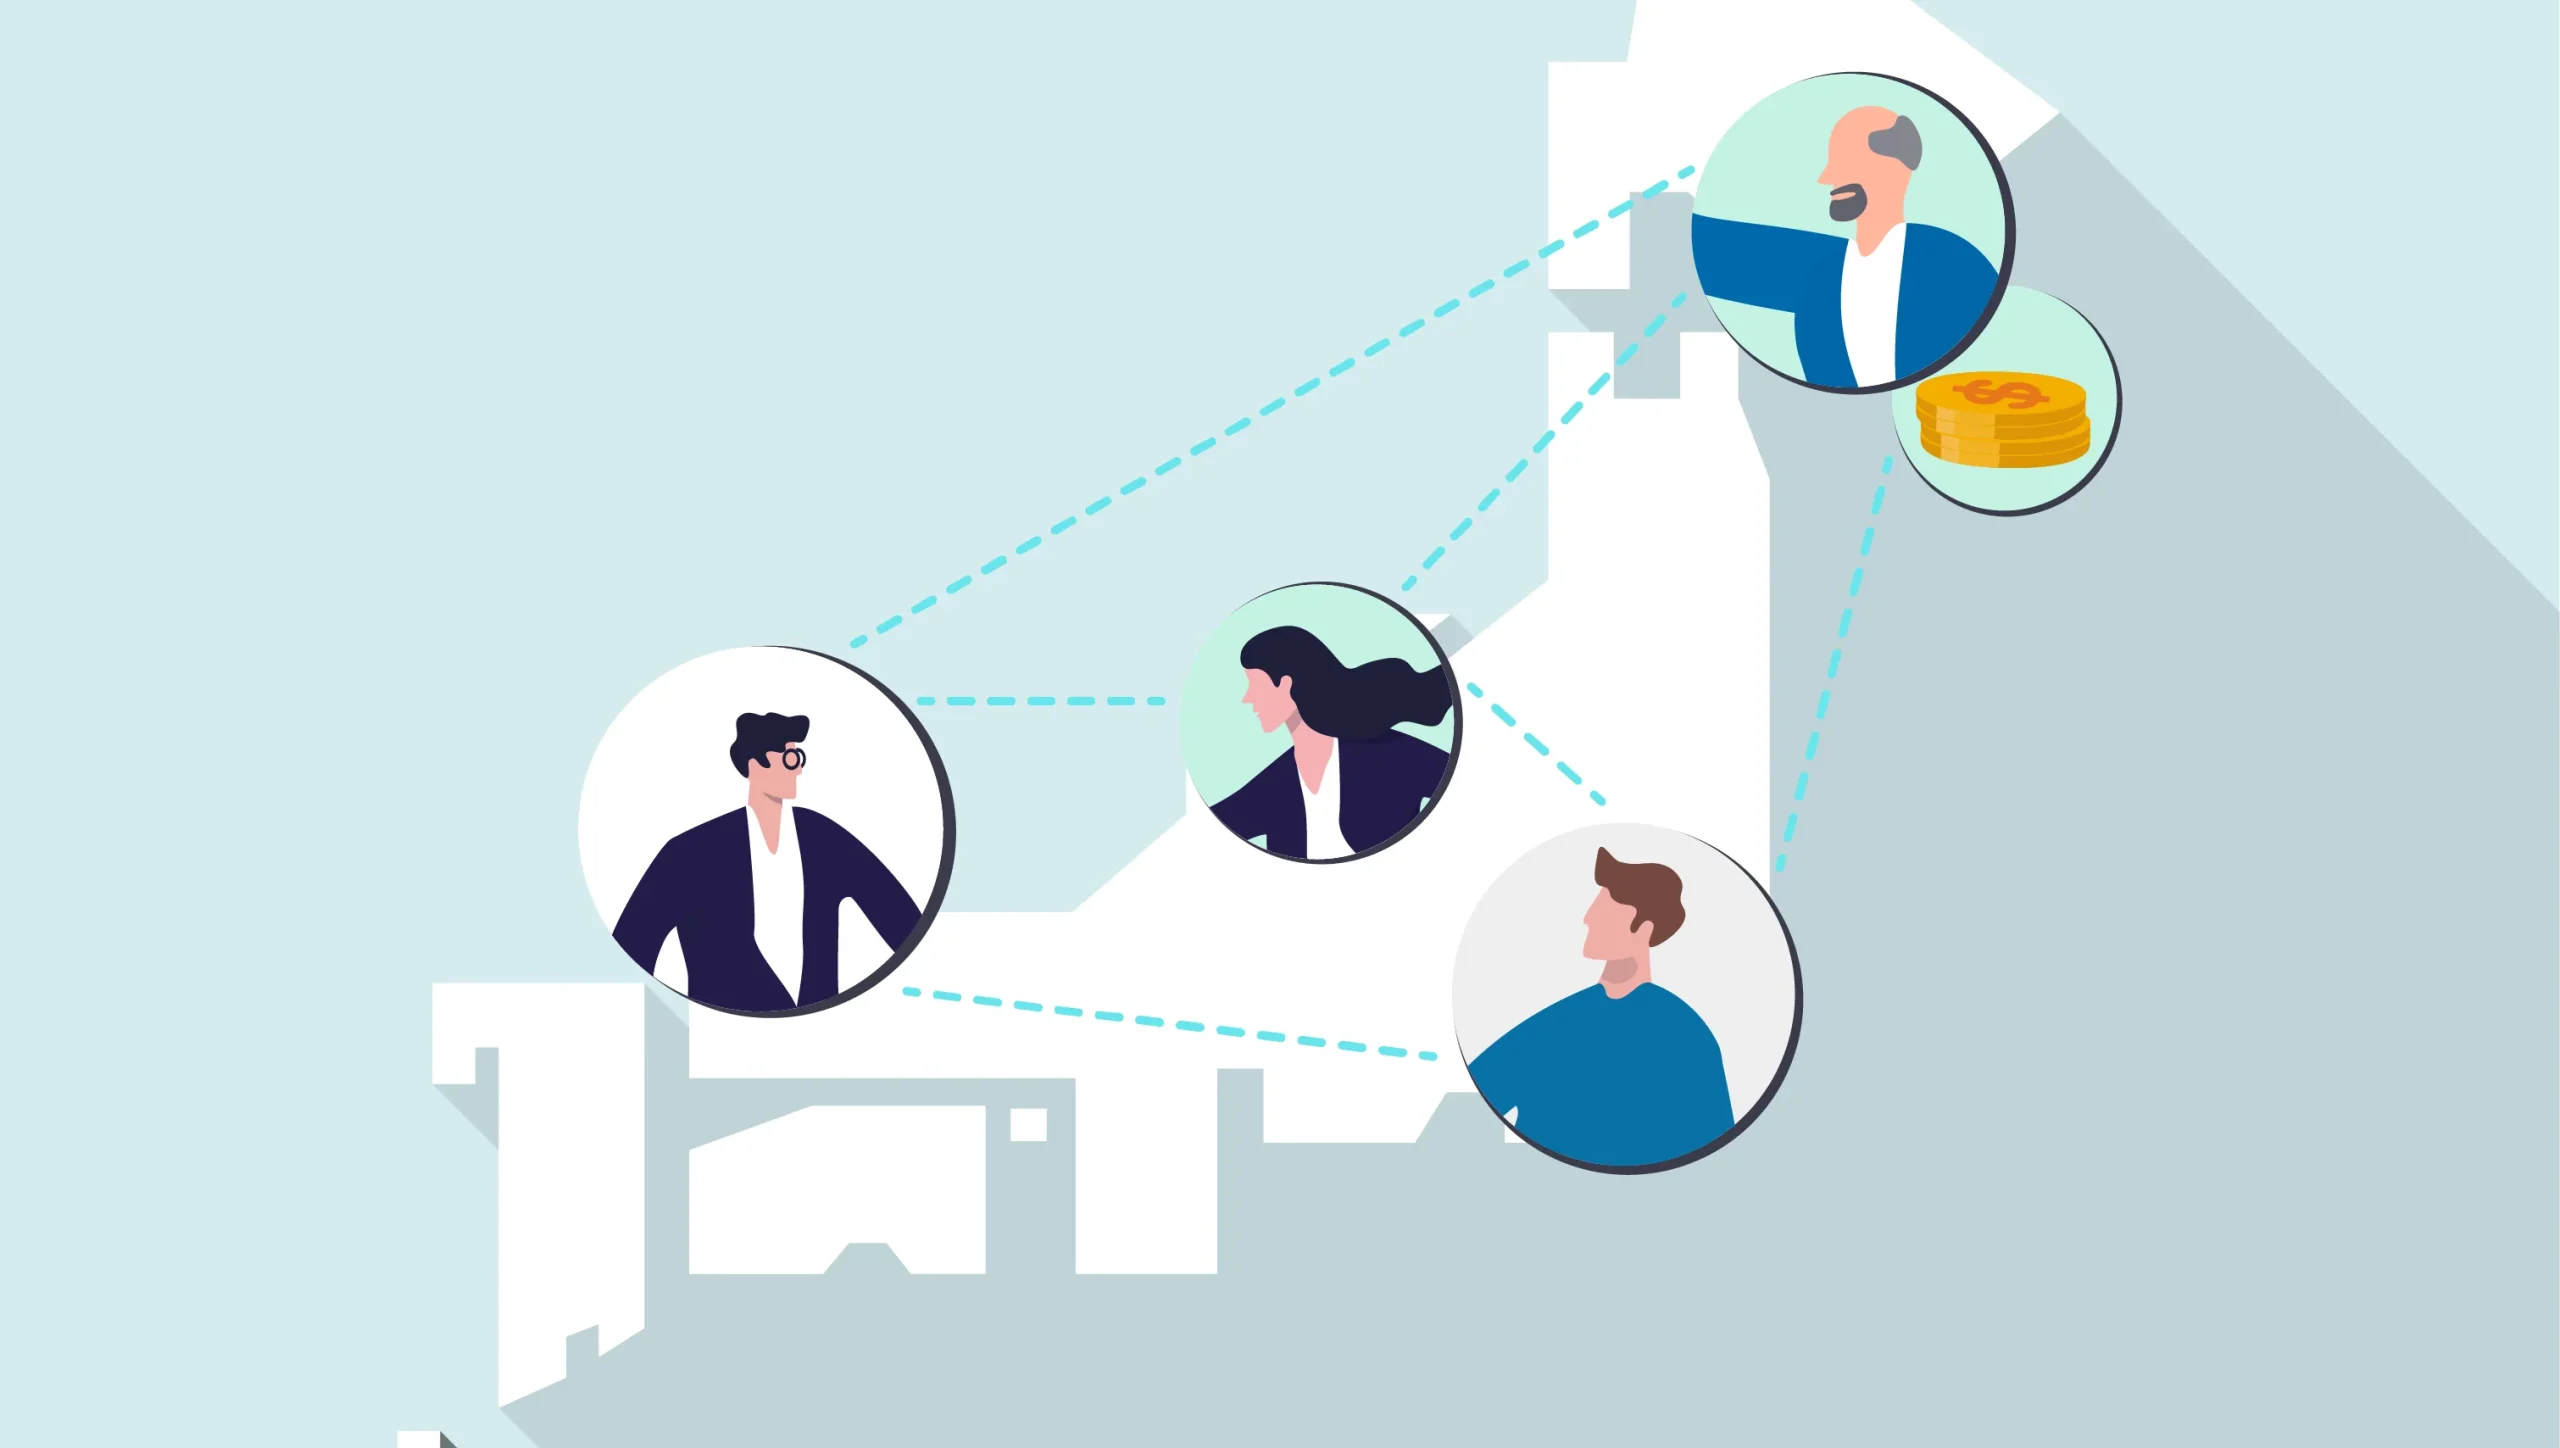
意思決定を支えるはずの子は、多くの場合、親のそばにいない。進学と就職を通じて、子世代は都市部に集中してきた。その結果、資産は地方の親元にあり、それを支える家族は都市にいるという分離が、全国で同時に起きている。子が親の相談に同席できる機会は、盆と正月の帰省くらいしかなく、帰省の限られた時間に、親の資産や相続の話を切り出して金融機関まで同行するのは現実には難しい。ニーズはあるのに、関係者が物理的に揃わないのである。
2-4. 断絶④:時間 本人の意思で決められる期間には、期限がある
見落とされがちなのは、この問題に締切があることだ。相続対策や資産の整理は、本人に判断能力があるうちにしか、本人の意思で行えない。認知症を発症すれば口座や契約は事実上凍結され、家族であっても資産を動かせなくなる。認知症高齢者が保有する金融資産は2030年に200兆円を超えるとの推計もあり、「相続の前に、資産が動かせなくなる」事態が大量に発生しつつある。相続の相談は、亡くなった後の手続きの話ではなく、元気なうちの、しかも残り時間が読めない課題なのである。
第3章 反転:足りないのはデジタル化ではなく、「三者が揃う場」である
3-1. 相談の最小単位は、すでに3人になっている
高齢者と金融の議論は、「高齢者はデジタルが苦手だから、対面で丁寧に」という結論に落ち着きがちである。しかし4つの断絶を眺めると、対面店舗こそがこの問題を解決できないことがわかる。平日昼間の店舗に、地方の親と、都市で働く子と、専門家の3人が揃うことは、ほとんど期待できないからだ。
問題はチャネルがデジタルか対面かではない。相談の最小単位が変わったことにある。理解を補い、判断を支え、後の手続きを担う家族を含めれば、相続・資産運用の相談は「本人+家族+専門家」の3人が最小単位である。ところが既存のチャネルは、店舗も訪問も電話も、すべて1対1の設計だ。電話は資料が見えず、郵送の書面は本人が独力で読み解くことを要求し、店舗は全員に移動を要求する。「三者が、同じ資料を見ながら、移動せずに話せる」という、この相談に本来必要な形を満たす手段が、これまで存在しなかったのである。ニーズ不足でも意欲不足でもなく、器の不在。これが第2章の断絶の正体である。
3-2. 高齢者の意思決定には、「同席」が求められている
この分野では、業界規制がすでに答えを出している。日本証券業協会の「高齢顧客への勧誘による販売に係るガイドライン」は、75歳以上を目安に慎重な販売を、80歳以上にはより慎重な対応を求め、価格変動が大きい商品や仕組みが複雑な商品については、役席者の事前承認や、勧誘した営業員とは別の担当者による取引内容の確認といった手続きを設けている。2021年8月施行の改正では、契約時の確認にとどまらず、健康状態や記憶力・理解力の変化を継続的に把握するアフターフォローの必要性が明記された。銀行が扱う外貨預金や外貨建て保険の販売でも、このガイドラインは参考とされる。要するに、高齢顧客の投資判断を本人と営業員の1対1で完結させず、本人以外の目を入れ続けることを、証券業界は自らルール化しているのである。
これは金融に限った要請ではない。国民生活センターは2026年6月、「依然として多い葬儀サービスの料金トラブル」と題する注意喚起を公表した。葬儀サービスの相談は年間900件前後で増加傾向にあり、その半数超が価格・料金に関するもので、「家族葬だから安い」と思って依頼したところ広告と実際の請求が大きく食い違った、という事例が典型だという。ここでも消費者へのアドバイスとして、見積書の内訳確認と並び「事業者との打ち合わせは、親族等の第三者を交えて複数で行う」ことが明記された。背景にあるのは、身近な人との死別の直後には誰であっても冷静な判断が難しいという認識である。判断力の問題は加齢による恒常的なものだけでなく、人生の節目には誰にでも一時的に生じる。だからこそ、ここでも「複数で」が原則になる。
資産運用では業界規制が、葬儀では消費者行政が、それぞれの経路で同じ原則に行き着いている。高齢者の重要な意思決定には、本人以外の同席が求められる、ということだ。同席はもはや個々の家庭の気配りではなく、適正な取引の前提条件になりつつある。ただし、規制が求める「別の担当者による確認」や「継続的な状況把握」を訪問や来店の積み重ねで実施するコストは大きく、地理と時間の断絶がある限り、家族の同席も実行されない。求められる原則と、その実行手段との間にあるこのギャップを埋めるのが、次章以降で述べる「場」の役割になる。
第4章 概念化:「代理」ではなく「同席」。三者面談がもたらす3つの価値
4-1. 子が代わりに決めればよい、のではない
ここで1つ、順序を確認しておきたい。本人が決められないなら子が代わりに決めればよい、という発想は危うい。金融取引では本人の意思確認が原則であり、家族が本人の頭越しに資産を動かすことは、法的にもできないし、後の家族間トラブルの火種にもなる。求められているのは「代理」ではなく「同席」である。本人が理解し、本人が決める。そのプロセスを家族が横で支え、見届ける。この形を成立させることが、器に求められる要件になる。
4-2. 同席がもたらす3つの価値
- 理解の補完:専門家の説明を、その場で子が親の言葉に翻訳できる。「後で子どもに聞いてみる」という持ち帰りがなくなり、誤解したまま契約する事態も、理解できずに検討が止まる事態も減る。
- 意思確認の担保:本人の判断を、家族と専門家の双方がその場で確認する。「親がそんな契約をしたとは聞いていない」という後日の紛糾を防ぎ、金融機関にとっては高齢顧客対応の適切性を家族とともに担保できる。
- 実行者の納得:相続の契約には、効果が出るとき契約した本人はもういないという特殊さがある。実行するのは家族だ。だからこそ、結論だけでなく検討の過程を家族が共有していることに意味がある。相続トラブルの多くは内容の不満ではなく「知らされていなかった」ことから始まるからである。
3つ目は特に見落とされやすい。相続の相談とは、成果物(遺言や信託契約)と同じくらい、家族が納得するプロセスそのものが価値を持つ、珍しい種類の相談なのである。
第5章 条件:三者面談が成立する器の条件
では、三者面談はどうすれば成立するのか。汎用のWeb会議ツールに招待するだけでは、うまくいかないことも多い。参加のハードルが一人でも越えられなければ、三者面談は二者面談に戻ってしまうからだ。条件は4つある。
- 最も不慣れな参加者に合わせられること:三者面談の成立率は、いちばんデジタルに不慣れな参加者、多くの場合は高齢の本人で決まる。アプリのインストールやアカウント登録を求めず、送られたURLを開くだけで参加できることが出発点になる。
- 対面と遠隔を混在できること:親は近所の店舗で担当者と対面し、子だけが都市から遠隔で加わる。全員をオンラインに揃える必要はなく、それぞれが最も参加しやすい形を混在させられることが、実際の成立率を左右する。
- 三者が同じ資料を同時に見られること:相続のシミュレーションや商品説明は、口頭では伝わらない。同じ図表を三者が同時に見て、指し示しながら話せることが、理解の補完の前提になる。
- 面談の記録が残り、後から確認できること:その場で全員が理解しきるとは限らない。話した内容と使った資料が残っていれば、家族が後から確認し、本人に繰り返し説明できる。判断までの時間を、家族の側でかけられるようになる。
第6章 手段:三者をつなぐ器としてのオンライン相談
ブルームアクトが提供するオンライン相談プラットフォーム「ROOMS」は、この4条件を実装した手段の1つである。参加者はアプリのインストールもID登録も不要で、URLから面談に参加できる。複数拠点からの同時参加に対応しているため、店舗にいる親と担当者に、遠方の子が加わる形の三者面談が成立する。資料はその場で共有・受け渡しでき、面談の履歴や使用した資料は記録として残る。金融機関や保険会社での採用が多いのは、高齢顧客への説明責任と家族関与の要請が、まさにこの業界で強まっているからである。
なお、ROOMSは高齢者向けに機能を簡略化したツールではない。誰にとっても参加の負担が小さい設計が、結果として最も不慣れな参加者を含む三者面談を成立させている、という関係にある。
まとめ:3つの視点で振り返る
- 市場の視点:家計金融資産は過去最高を更新し、その約6割を60歳以上が保有する。相続と高齢期の資産運用のニーズは、人口動態と資産分布から構造的に拡大し続ける。
- 断絶の視点:相談を阻むのは理解・単位・地理・時間の4つの断絶であり、核心は「相談の最小単位が本人+家族+専門家の3人に変わったのに、チャネルが1対1のままである」ことにある。証券業界のガイドラインは高齢顧客の取引に本人以外の関与を求め、消費者行政も複数での相談を呼びかける。高齢者の意思決定への同席は、分野を越えて適正な取引の前提条件になりつつある。
- 時間の視点:本人の意思で決められる期間には期限がある。年に数回の帰省を待たずに三者が揃える場を持つことは、相談の質だけでなく、間に合うかどうかを左右する。
高齢顧客への対応というと、文字を大きくする、ゆっくり説明するといった配慮の話になりやすい。しかし本当に必要なのは、意思決定の単位が家族に変わったという現実に、相談の場の設計を合わせることである。資産は親元に、支える家族は都市に。この分離を前提にした国で相続と資産運用を前に進める手段として、三者面談という選択肢は、もっと知られてよい。
【資料請求・お問い合わせ】
オンライン接客プラットフォーム「ROOMS」は、営業パッケージの組み込み、支援者の同席、商談の記録・蓄積により、営業スキルの平準化と早期戦力化をワンストップで支援します。
詳細資料や導入事例をご希望の方は、お気軽にお問い合わせください。